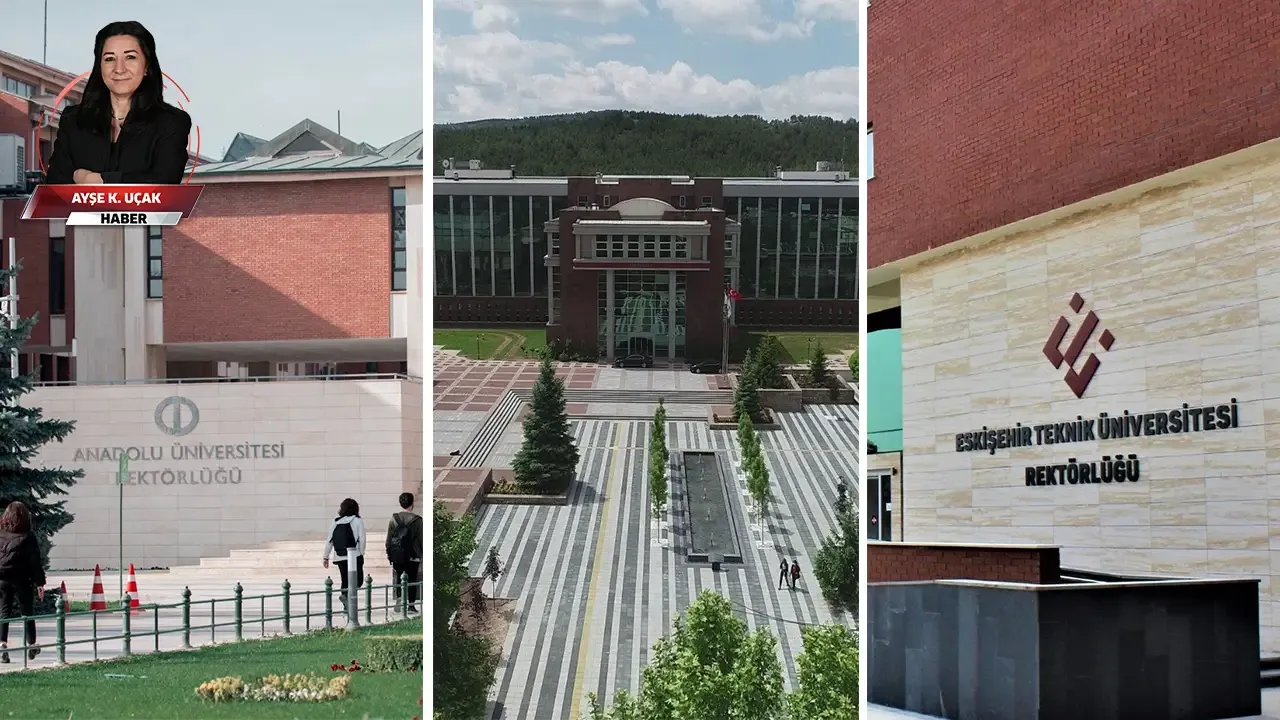

Sayıştay, Anadolu Üniversitesinin 2025 yılı mali tablolarında taşınmazlara ait 1 milyar 995 milyon 976 bin liralık birikmiş amortismanın kayıtlardan çıkarıldıktan sonra yeniden muhasebeleştirilmediğini tespit etti. Rapora göre bu işlem, birikmiş amortisman hesabının aynı tutarda eksik, maddi duran varlıkların net değerinin ise aynı tutarda fazla görünmesine yol açtı. Üniversite, eski taşınmaz kayıtlarının sağlıklı biçimde izlenemediğini ve taşınmazların yeniden değerlendiğini belirterek işlemi savundu. Sayıştay ise eski kayıtların sorunlu olmasının birikmiş amortismanın kalıcı olarak silinmesine hukuki dayanak oluşturmadığını vurguladı. Bu bulgu, üniversitenin mali tablolarına verilen denetim görüşünün dayanakları arasında yer aldı.
194 kişinin yükü eksik, bazılarına hiç ders verilmedi
Raporda, 2025-2026 güz döneminde bazı öğretim elemanlarına izin, görevlendirme veya sağlık raporu gibi bir mazeretleri bulunmadığı halde ders görevi verilmediği belirtildi. Üniversitenin Sayıştay’a verdiği yanıta göre 194 öğretim elemanı mevzuatta öngörülen asgari ders yükünü tamamlamadı; eksik ders yükü oranı yüzde 15,02 oldu. Üniversite, öğrenci sayısındaki düşüş nedeniyle öğretim elemanı ihtiyaç fazlası oluştuğunu, yeni programlarla ders yükünü artırmaya yönelik çalışmalar yürüttüğünü bildirdi. Sayıştay, başlatılan çalışmalara rağmen uygulamada henüz yeterli iyileşme görülmediğini kaydetti.
İdari giderler bilimsel araştırma bütçesinden karşılandı
Sayıştay, üniversite veya döner sermaye bütçesinden karşılanması gereken bazı giderlerin bilimsel araştırma projelerine ayrılan kaynaklardan ödendiğini belirledi. Raporda, baskı makineleri, spor malzemeleri ve bilimsel araştırma altyapısıyla ilgili olmayan bilişim altyapısı harcamaları örnek gösterildi. Bir başka bulguda, proje bütçelerinden alınan çok sayıda bilgisayarın “özel nitelikli” olduğunun ihtiyaç listelerinde ve alım gerekçelerinde belirtilmediği; üniversitenin iç düzenlemelerinde öngörülen koşullar sağlanmadan kongre katılım giderlerinin de bu bütçelerden karşılandığı ifade edildi. Üniversite, bazı harcamaların projeler için gerekli olduğunu savunurken sonraki işlemlerde kurallara uyum sağlayacağını bildirdi.
Depoda kayıtlardan fazla ilaç bulundu
Sayıştay, ESOGÜ ve üniversitenin döner sermaye işletmesine ilişkin 2025 yılı düzenlilik denetim raporlarında mali kayıtlar, ambar işlemleri ve hastane ecza depolarına ilişkin bulgulara yer verdi. Hastanenin ecza depolarında örnek olarak seçilen bazı ilaçların sayımında, fiili miktarın kayıtlarda görünen miktardan fazla olduğu tespit edildi. Sayıştay, farkın nedeninin net olarak belirlenemediğini; birimlerden depoya iade edilen ilaçlara ilişkin işlemlerin zamanında ve usulüne uygun yapılmadığını kaydetti. Rapora göre iade tutanaklarının bir bölümü eksik, gecikmeli veya birbirini doğrulamayan nitelikteydi. Üniversite, tedavide kullanılmayan ilaçların depoya iade edildiğini ve bunların taşınır işlem fişi düzenlenerek kayıtlara alındığını bildirdi. Sayıştay ise denetimin temel bulgusunun sayım sonuçlarıyla kayıtların uyuşmaması olduğunu vurgulayarak ilaç yönetim sürecinin bu tür farkları önleyecek şekilde yürütülmesini istedi. Raporda ilaç farkları için toplam miktar veya parasal tutar verilmedi.
Beş birim zarar etti, üçü faaliyet göstermedi
Sayıştay’a göre üniversitenin 21 döner sermaye biriminden 5’inin geliri giderini karşılamadı, 3’ü ise 2025’te faaliyet göstermedi. Üniversite, bu birimlerle ilgili çalışma başlatıldığını açıkladı. Sayıştay, faal olmayan birimlerin kuruluş amaçlarına uygun çalıştırılması ve zarar eden birimlerde gelir gider dengesinin gözetilmesi gerektiğini belirtti. Döner sermaye raporunun izleme tablosunda, zarar eden ve faaliyeti olmayan birimlere ilişkin 2024 yılı bulgusunun yerine getirilmediği de yer aldı.
Araştırma bütçesinin yüzde 80’i yurt dışı seyahate
Sayıştay, ESTÜ’nün 2025 yılı düzenlilik denetiminde bilimsel araştırma projelerinin bütçe kullanımını mercek altına aldı. Raporda listelenen projelerin 2 milyon 973 bin 722 liralık toplam bütçesinin 2 milyon 388 bin 404 lirasının, yani yüzde 80,32’sinin, yurt dışı seyahat giderlerinden oluştuğu görüldü. Sayıştay’ın tablosunda, bütçesinin tamamı kongre katılımı, ulaşım ve harcırah giderlerinden oluşan projeler de yer aldı. Bunlar arasında Mihalıççık yöresi linyitleri, tramvaylarda hidrojen ve güneş enerjisi kullanımı, afet sonrası lojistikte insansız hava araçları ve demiryolu makinistlerinin güvenlik davranışları üzerine çalışmalar bulunuyor. Sayıştay, incelediği bazı projelerin bütçelerinde mal ve hizmet alımı, laboratuvar çalışması, saha araştırması, veri toplama veya analiz gibi giderlerin hiç bulunmadığını ya da sınırlı yer tuttuğunu belirtti. Raporda, kongre harcaması dışında bir gidere yer verilmemesinin, bütçenin esas olarak kongre katılımı amacıyla kullanıldığı konusunda şüphe oluşturduğu ifade edildi. Projelerin bilimsel niteliği ile bütçelerinin amaca uygunluğunun ayrıca değerlendirilmesi istendi. Üniversite ise özellikle teorik alanlardaki araştırmaların her zaman laboratuvar veya ekipman gideri gerektirmediğini bildirdi. Kongre desteğinin projeyle ilgili bildiri veya poster sunulması, giderin proje önerisinde öngörülmesi ve Bilimsel Araştırma Projeleri Komisyonunca onaylanması koşullarına bağlı olduğunu belirtti. Sayıştay, bu açıklamanın bütçesi neredeyse bütünüyle seyahat ve harcıraha ayrılan projeler için tek başına yeterli olmadığını değerlendirdi.
Öğrenci hizmetlerine ayrılması gereken pay ayrılmadı
Rapordaki bir başka bulguya göre ESTÜ, tezsiz yüksek lisans programlarından elde edilen gelirlerin yüzde 10’unu öğrencilerin beslenme, barınma, sağlık, spor ve kültür hizmetleri için ayırmadı. Üniversite, aktif programlarının ikinci öğretim değil, uzaktan öğretim programları olduğunu savundu. Sayıştay ise söz konusu tezsiz yüksek lisans programlarının ilgili yasal düzenleme kapsamında değerlendirilmesi ve yüzde 10’luk payın ayrılması gerektiği görüşünü sürdürdü. Raporda ayrılmayan payın parasal tutarı belirtilmedi.